

SAPの価値はCOで決まる ―― 製造原価は「計算」ではなく「設計」するもの
はじめに:SAPを入れたのに「儲け」が見えない
製造業のお客様から、次のようなご相談をよくいただきます。
- 「SAPを導入したのに、製品ごとの本当の利益が分からない」
- 「標準原価は入れたが、原価差異が出ても誰も見ていない」
- 「月末の原価計算は、結局Excelの手作業に戻っている」
3つとも、システムの機能が足りないのではありません。原因は共通していて、製造原価を「設計」しないまま導入したことにあります。
SAPの価値は、最終的にCO(管理会計)で決まると私たちは考えています。本コラムでは、なぜCOが大事なのか、そして製造原価をどう設計すればよいのかを、できるだけ専門用語を減らしてお伝えします。
なぜSAPはCOが大事なのか
SAPでは、現場の動きがそのままお金の動きになります。そのお金が最後に集まる場所がCOです。
たとえば、原料を購入して入庫する、製造に出庫する、作業実績を入れる、完成品を入庫する、出荷する。この一つひとつが、入力した瞬間に仕訳と原価になります。生産管理(PP)や購買・在庫(MM)、販売(SD)は、会計から見ると「原価データの入口」でもあるのです。
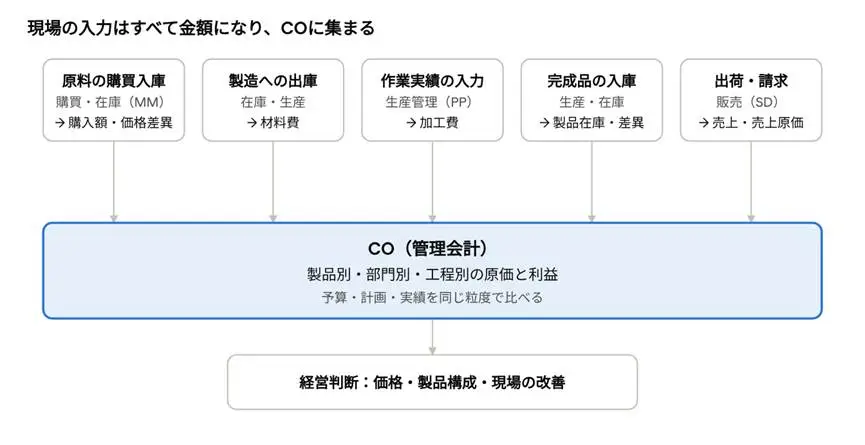
どの業務で入力したデータも、最後は金額としてCOに集まり、製品別の利益として経営に届きます。
ここでFI(財務会計)とCO(管理会計)の役割の違いを整理しておきます。
| FI(財務会計) | CO(管理会計) |
誰のために | 株主・税務署など社外 | 経営者・現場など社内 |
何を見るか | 会社全体の成績と財政状態 | 製品・部門・工程ごとのコストと利益 |
ルール | 制度(会計基準)で決まる | 自社で決める=設計が必要 |
FIは制度で大枠が決まりますが、COは「自社が何をどの単位で見たいか」を自分で決めなければなりません。ここが会社ごとの差になる部分です。
COをきちんと設計すると、予算・計画・実績を同じ粒度で比べられるようになります。月中でも利益の速報が分かり、月末の着地も見通せます。逆に設計が曖昧だと、どれだけ現場が正確に入力しても、経営に役立つ数字は出てきません。
製造原価を設計する5つの論点
製造原価の設計とは、次の5つの問いに答えを出すことです。順番に見ていきます。
① 原価を「どの単位」で持つか
SAPでは、原価は「工場(プラント)ごとに、1品目につき1つの単価」が原則です。同じ製品でも、工場を分ければ単価は別々になり、工場間で在庫を動かすたびに差額が生まれます。
つまり、拠点や倉庫をシステム上どう切るかは、物流だけでなく原価の問題でもあります。「管理しやすいから工場を細かく分けたら、原価がばらばらになった」ということが起こります。組織を決める段階で、原価の担当者が必ず加わるべきです。
② 原価を「何に」集めるか
製造にかかった費用を、いったんどこかに集める必要があります。何に集めるかは、生産のやり方で決まります。
集め方 | 向いている生産の形 | 分かること |
指図別 | ロット生産・バッチ生産 | ロットごとにいくらかかったか |
期間別 | 同じ製品を繰り返し大量生産 | 製品・ラインごとの月あたりの原価 |
受注別・プロジェクト別 | 個別受注生産・設備のような一品もの | 案件ごとの利益 |
繰り返し生産なのに指図別にすると、現場の入力負担だけが増えます。反対に、ロットごとのばらつきを見たいのに期間別にすると、問題のあるロットが埋もれます。「何を見て、何を改善したいか」から逆算して選びます。
③ 標準原価をどう積み上げるか
標準原価とは、「この製品を作るには、本来これだけかかるはず」という物差しです。SAPでは、部品表(BOM)と作業手順から自動で積み上げます。
たとえば、製品A(1個)の標準原価は次のように組み立てられます(数字は説明用の例です)。
内訳 | どこから来るか | 計算 | 金額(円) |
原料X | 部品表(BOM) | 0.3kg × 1,000円/kg | 300 |
原料Y | 部品表(BOM) | 0.7kg × 1,500円/kg | 1,050 |
包装材 | 部品表(BOM) | 1個 × 30円/個 | 30 |
工程1の加工費 | 作業手順 | 0.2時間 × 3,000円/時間 | 600 |
工程2の加工費 | 作業手順 | 0.1時間 × 2,000円/時間 | 200 |
合計 | 2,180 | ||
材料費は「使う量 × 単価」、加工費は「かかる時間 × 時間あたりの単価」です。ここで一番大事なのが、時間あたりの単価(活動単価)を何を根拠に決めるかです。
基本は、部門の年間の費用予算(人件費・電気代・減価償却費など)を、計画した稼働時間で割って求めます。予算と生産計画がつながっているので、「この単価はなぜこの金額なのか」を説明できます。ここを勘や過去の数字で手入力すると、あとで差異が出ても原因を説明できません。
④ 差異をどう設計するか
標準原価を使うと、実際にかかった金額との「差」が必ず出ます。この差異こそが、改善の手がかりです。差異は、発生する場所ごとに別々につかむことができます。
差異 | どこで出るか | 主に見るべき人 | 問いかけ |
購入価格差異 | 原料を仕入れたとき | 購買 | 想定より高く買っていないか |
製造(指図)差異 | 製品が完成したとき | 製造 | 材料や時間を使いすぎていないか |
部門差異 | 月末に部門費が確定したとき | 工場管理 | 費用や稼働率が計画どおりか |
評価差異 | 標準原価を改定したとき | 経理 | 在庫の評価額がどれだけ変わったか |
工場間の転送差異 | 単価の違う工場へ在庫を移したとき | 経理 | 工場間で単価がずれていないか |
棚卸差異 | 実地棚卸のとき | 倉庫・製造 | モノとデータが合っているか |
差異を「計算できる」だけでは足りません。どの差異を、誰が、いつ見て、何をするのかまで決めて初めて、設計したと言えます。冒頭の「差異が出ても誰も見ていない」は、まさにここが抜けている状態です。
⑤ 月末に「実際の原価」へどう寄せるか
月中は標準原価で在庫や売上原価を計上しておき、月末に実際の金額へ寄せます。流れは大きく3つです。
- まだ完成していないものを「仕掛品」として計上する
- 完成したものの差異を計算する
- 差異を売上原価と期末在庫に振り分ける
部門差異の例で考えてみます。ある製造部門は、人件費1,000万円・計画稼働1,000時間で、時間単価を1万円と決めていました。ところが実際は、人件費が1,200万円かかり、稼働は990時間でした。
製品には「1万円 × 990時間 = 990万円」しか渡っていないので、残りの210万円が部門に残ります。この210万円をどう扱うかには、大きく2つの選択肢があります。
- 差異のまま残す:部門の管理責任として見える化し、期間損益で処理する
- 単価を計算し直す:1,200万円 ÷ 990時間 ≒ 1万2,121円で再計算し、差額を製品に追加で配賦する
どちらが正しいという話ではありません。前者は「部門の効率」を、後者は「製品の本当の原価」を重視する考え方です。自社が経営で何を見たいかで選ぶもので、ここがまさに「設計」です。
製造原価は「生産と会計の境目」で失敗する
製造原価の設計は、経理部門だけでは完結しません。③で見たとおり、標準原価の材料は部品表(BOM)、作業手順、作業区(設備やライン)といった生産管理のマスタだからです。
生産側にとっては「どう作るか」の情報ですが、会計側にとっては「いくらかかるか」の設計図です。たとえば作業区の切り方ひとつで、加工費をどの粒度で見られるかが決まります。生産の都合だけで決めると「ライン別のコストが見えない」、会計の都合だけで決めると「現場の入力が回らない」ということが起こります。
もうひとつの落とし穴が、標準原価の形骸化です。導入時に一度設定したきり見直さないと、実態とのずれが年々大きくなります。すると「どうせ標準原価が合っていないから」と差異が無視され、仕組み全体が信用されなくなります。
これを防ぐには、システムの設定とあわせて次の業務ルールを決めておくことが欠かせません。
- 標準原価をいつ、誰の責任で改定するか(年次・半期、市況が大きく動いたとき)
- 部品表や作業手順を変えたとき、原価の担当者にどう伝わるか
- 差異を毎月どの会議で、誰が説明するか
生産と会計の両方が同じテーブルについて、マスタと原価を一緒に決める。これが製造原価設計を成功させる一番の近道です。
まとめ:製造原価は「経営が何を見たいか」から設計する
SAPを入れれば、自動的に正しい原価が出てくるわけではありません。原価をどの単位で持ち、何に集め、何を物差しにして、差異を誰がどう使うのか。その答えを先に決めて初めて、現場の入力が経営の数字に変わります。
製造原価が「根拠のある数字」になると、次のことができるようになります。
- 製品ごとの本当の粗利が分かり、不採算品の見直しや価格交渉の根拠になる
- 月末を待たずに利益の速報と着地が見える
- 差異から問題のある工程や購買を特定し、現場の改善につなげられる
- 月末のExcel作業から解放される
アルベナは、SAP導入の構想(グランドデザイン)の段階から、本コラムで挙げた原価の論点をお客様と一緒に整理します。生産管理(PP)と管理会計(CO)の両方に詳しいコンサルタントが、生産と会計の境目をつなぐ役割を担います。
「今の原価計算に自信が持てない」「SAPは入っているが使い切れていない」といった段階からでも、お気軽にご相談ください。
お問い合わせください